Domain emmert-analytik.de kaufen?
Wir ziehen mit dem Projekt
emmert-analytik.de um.
Sind Sie am Kauf der Domain
emmert-analytik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emmert-analytik.de kaufen?
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **

Ähnliche Suchbegriffe für Gewinnvortrag
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
Justrite, Laborbedarf, SparanfeuchterKolbenkanne aus Stahlblech, verzinkt und lackiert, mit einem Fassungsvermögen von 1 l. Sie ist darauf ausgelegt, Tücher und Reinigungspapier sicher und wirtschaftlich mit Lösungsmitteln zu befeuchten. Die Pumpe aus Messing und robustem Kunststoff (PPS) transportiert die Flüssigkeit zur Imprägnierplatte (Ø 128 mm) und verfügt über einen integrierten Flammensperre. Bitte überprüfen Sie die Kompatibilität der Behälter vor der Bestellung.80,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
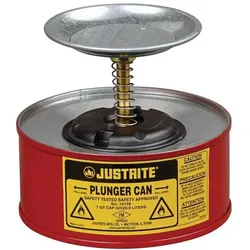
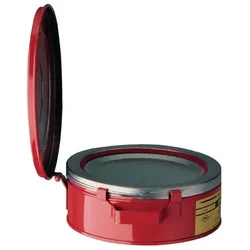
Justrite, Laborbedarf, TränkbehälterTränkbehälter aus Stahlblech, verzinkt und rot lackiert, mit einem Inhalt von 2 Litern. Er dient zum dosierten Befeuchten von Reinigungstüchern und zur Teilereinigung. Die Flammsperre reduziert die Flüssigkeitsverdampfung. Durch Herunterdrücken der Flammsperre können die Lappen getränkt werden. Ein Teilekorb mit Siebboden ist als Zubehör erhältlich. Kleinteile können direkt oder im Teilekorb eingetaucht und gereinigt werden. Bitte klären Sie vorab die Beständigkeit des Behälters.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
-
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
-
Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **


Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
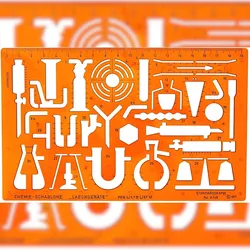
Standardgraph Chemie-Schablone Laborgeräte Darstellung von VersuchsabläufenStandardgraph Chemie-Schablone Laborgeräte Chemie Laborgeräte Schablone Chemieschablone Chemische Apparate Zeichenschablone Technisches Zeichnen Abmessungen: 200 x 125mm, Dicke: 1.2mm. Aus transparentem Kunststoff. Ideal für technische Zeichnung, Design, Architektur, Technik, Kunst und Handwerk Anwendungen.16,31 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Stelzner, Laborbedarf, TeststäbchenDas Stelzner Teststäbchen-Set ist ein praktisches Laborinstrument, das zur Analyse von Wasserproben verwendet wird. Es ermöglicht die einfache und präzise Bestimmung des Nitratgehalts, des pH-Wertes und der Wasserhärte. Dieses Set ist ideal für Fachleute und Hobbyanwender, die die Qualität von Wasser überwachen möchten. Die Teststäbchen sind benutzerfreundlich und bieten schnelle Ergebnisse, was sie zu einem unverzichtbaren Werkzeug in verschiedenen Anwendungen macht, von der Umweltüberwachung bis hin zur Aquaristik. Mit insgesamt 18 Teststäbchen in drei Packungen ist dieses Set sowohl für gelegentliche Tests als auch für regelmässige Analysen geeignet. - Ermöglicht die Bestimmung von Nitratgehalt, pH-Wert und Wasserhärte - Enthält insgesamt 18 Teststäbchen in drei Packungen - Benutzerfreundlich und liefert schnelle Ergebnisse.35,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Justrite, Laborbedarf, SparanfeuchterKolbenkanne aus Stahlblech, verzinkt und lackiert, mit einem Fassungsvermögen von 1 l. Sie ist darauf ausgelegt, Tücher und Reinigungspapier sicher und wirtschaftlich mit Lösungsmitteln zu befeuchten. Die Pumpe aus Messing und robustem Kunststoff (PPS) transportiert die Flüssigkeit zur Imprägnierplatte (Ø 128 mm) und verfügt über einen integrierten Flammensperre. Bitte überprüfen Sie die Kompatibilität der Behälter vor der Bestellung.80,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
-
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **
-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
-
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Gewinnvortrag
-
Justrite, Laborbedarf, TränkbehälterTränkbehälter aus Stahlblech, verzinkt und rot lackiert, mit einem Inhalt von 2 Litern. Er dient zum dosierten Befeuchten von Reinigungstüchern und zur Teilereinigung. Die Flammsperre reduziert die Flüssigkeitsverdampfung. Durch Herunterdrücken der Flammsperre können die Lappen getränkt werden. Ein Teilekorb mit Siebboden ist als Zubehör erhältlich. Kleinteile können direkt oder im Teilekorb eingetaucht und gereinigt werden. Bitte klären Sie vorab die Beständigkeit des Behälters.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Justrite, Laborbedarf, SparanfeuchterKolbenkanne aus Stahlblech, verzinkt und lackiert, mit einem Fassungsvermögen von 2 Litern. Sie ist dafür konzipiert, Tücher und Reinigungspapier sicher und wirtschaftlich mit Lösungsmitteln zu befeuchten. Die Pumpe, aus Messing und robustem Kunststoff, transportiert die Flüssigkeit zur Imprägnierplatte (Durchmesser 128 mm) und verfügt über einen integrierten Flammensperre. Bitte überprüfen Sie die Kompatibilität der Behälter vor der Bestellung.90,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Justrite, Laborbedarf, SparanfeuchterKolbenkanne, aus Stahlblech, verzinkt und lackiert, mit einem Fassungsvermögen von 4 l. Hergestellt aus Stahlblech. Zum sicheren und wirtschaftlichen Befeuchten von Tüchern und Reinigungspapier mit Lösungsmitteln. Die Pumpe aus Messing und robustem Kunststoff (PPS) transportiert die Flüssigkeit zur Imprägnierplatte (Ø 128 mm). Mit integriertem Flammensperre. Bitte überprüfen Sie die Kompatibilität der Behälter vor der Bestellung.112,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
-
Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **
-
Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
-
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.